İcra ve İflas Kanunu'nun 83. maddesi maaş haczini kısa cümlelerle sınırlar. İlki: "Ancak haczolunacak miktar bunların dörtte birinden az olamaz." Sonraki ikisi: "Birden fazla haciz var ise sıraya konur. Sırada önde olan haczin kesintisi bitmedikçe sonraki haciz için kesintiye geçilemez."
Madde yalnız alt sınırı söyler. "En fazla ne kadar kesilir" sorusunun cevabı alacaklının kim olduğuna ve gelirin türüne göre başka kanunlarda aranır: işçi ücretinde 4857 sayılı İş Kanunu m.35, vergi ve SGK borcunda 6183 sayılı Kanun m.71, nafakada yine İş Kanunu m.35 ile Yargıtay içtihadı. Aynı maaşa birden fazla haciz geldiğinde ise asıl mesele oran değil sıra olur. Bu kurallar 2026'da da değişmemiştir; basında yer alan gelire bağlı kademeli oran önerileri kanunlaşmamıştır.
Aşağıda alacak türüne göre kesinti sınırları, birden fazla haczin sırası, nafakanın önceliği, emekli aylığı ile banka hesabına yatan maaşın durumu ve fazla kesintiye karşı başvuru yolu ele alınıyor.
İçindekiler
- Tek oran yoktur: alacağa ve gelire göre kesinti tablosu
- Dörtte bir: işçide tavan, İİK m.83'te taban
- Vergi ve SGK borcu: 6183 sayılı Kanun m.71
- Birden fazla haciz: sıra kuralı ve nafakanın önceliği
- Kesintiye giren ve girmeyen ödemeler
- Emekli aylığı ve banka hesabına yatan maaş
- İşveren yazısı: bildirim, kesinti ve sorumluluk
- Fazla kesintiye karşı yol: şikâyet, süre ve kanun yolu
- Sık yapılan hatalar
- Maliyet kalemleri
- Sıkça sorulan sorular
Tek oran yoktur: alacağa ve gelire göre kesinti tablosu
Aynı maaşa birden çok yerden haciz yazısı gelebilir ve her biri farklı kurala bağlıdır. Önce kimin alacaklı olduğuna, sonra gelirin türüne bakılır.
| Alacak / gelir | Kesinti sınırı | Dayanak |
|---|---|---|
| Özel alacak (banka, kart, kiraya veren, tedarikçi), işçi ücreti | Ücretin dörtte birinden fazlası haczedilemez; nafaka alacaklılarının hakları saklıdır | 4857 s. K. m.35 |
| Özel alacak, memur maaşı ve işçi olmayan diğer gelirler | Borçlu ve ailesinin geçimi için takdir edilen miktar düşülür; haczolunacak miktar dörtte birinden az olamaz, m.83'te üst sınır yazılı değildir | İİK m.83 |
| Kamu alacağı (vergi, SGK) | Miktar üçte birinden çok, dörtte birinden az olamaz; asgari ücreti aşmayan aylık gelirde onda birden fazlası haczolunamaz | 6183 s. K. m.71 |
| İşleyen aylık nafaka | Aylık nafaka tutarının tamamı önce kesilir | 4857 m.35 son cümle; Yargıtay 12. HD, 15.02.2011 |
| Birikmiş nafaka | Diğer adi alacaklar gibi dörtte bir; önceki hacizler bitince | Yargıtay 12. HD, 15.02.2011 |
| SGK emekli aylığı | Nafaka borçları ve SGK'nın kendi alacakları dışında haczedilemez | 5510 s. K. m.93 |
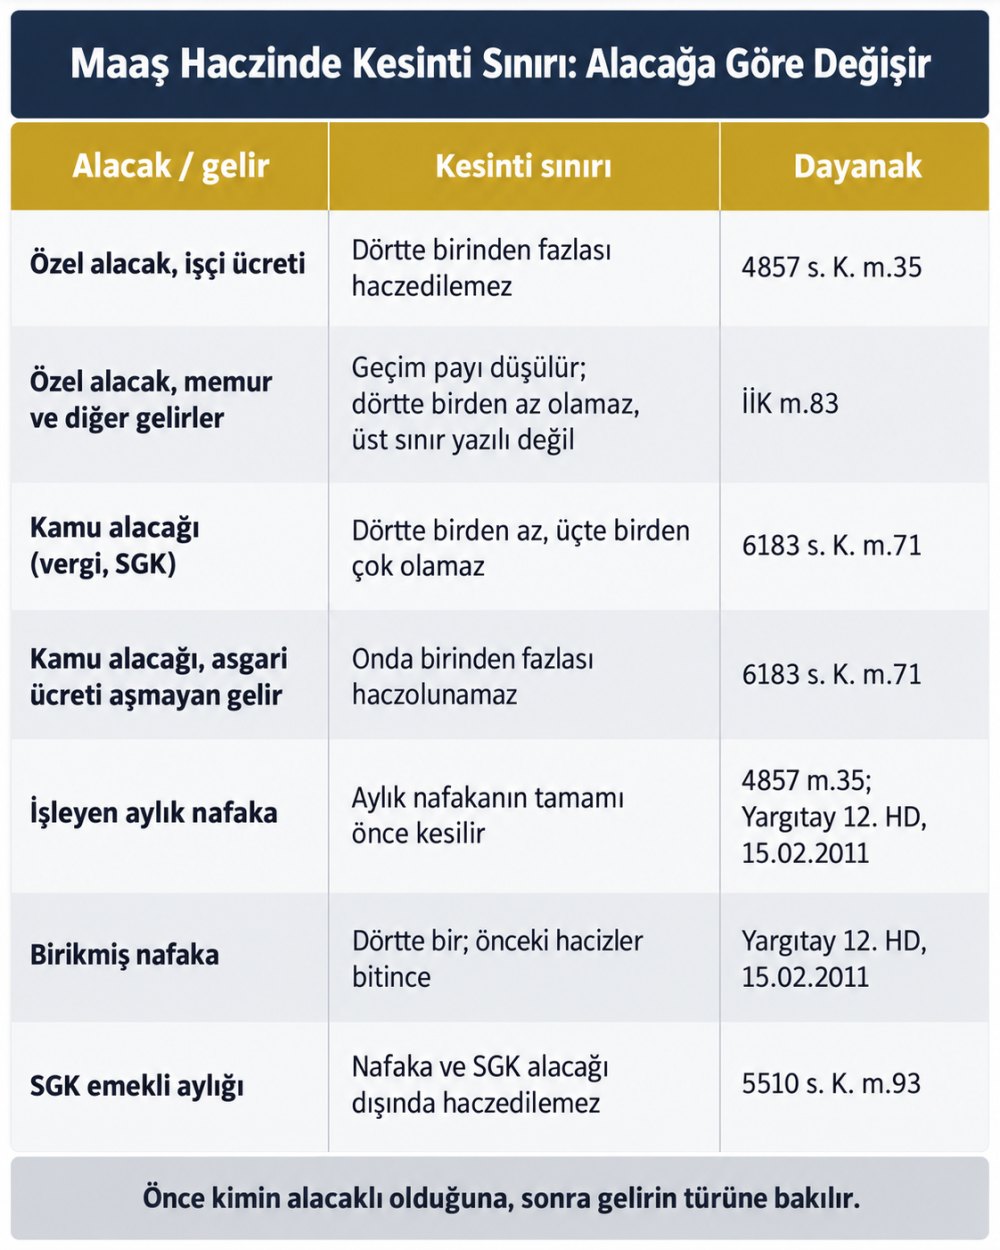
Satırlar birbirinin yerine geçmez: özel alacaklının işçiye karşı takibinde dörtte bir sınırı, vergi dairesi veya SGK takibinde 6183 sayılı Kanun'un oranı işler; nafaka alacaklısı dörtte birlik sınırdan ayrılır.
Dörtte bir: işçide tavan, İİK m.83'te taban
4857 sayılı İş Kanunu'nun 35. maddesi ("Ücretin saklı kısmı") tek fıkradır: "İşçilerin aylık ücretlerinin dörtte birinden fazlası haczedilemez veya başkasına devir ve temlik olunamaz." Aynı fıkra, işçinin bakmak zorunda olduğu aile üyeleri için hâkimce takdir edilecek miktarın bu paraya dahil olmadığını ve nafaka borcu alacaklılarının haklarının saklı olduğunu da yazar. İşçi ücretinde özel alacaklı için kesinti bu yüzden dörtte biri aşamaz.
İİK m.83 ise yönü ters çevirir. Madde, maaş, tahsisat ve her nevi ücretlerin borçlu ve ailesinin geçinmeleri için icra memurunca lüzumlu olarak takdir edilen miktar çıkarıldıktan sonra haczolunabileceğini söyler ve haczolunacak miktarın dörtte birinden "az olamaz" demekle yetinir. İşçi olmayan, örneğin memur olan borçlu için İİK m.83 bir üst sınır koymaz.
Yargıtay 12. Hukuk Dairesi, 21.01.2016 tarihli kararında (2015/24174 E., 2016/1687 K.) 7.000 TL maaşın 6.500 TL'sinin üç ayrı dosyadan kesildiği ve borçlunun kalan 500 TL ile geçinemediğini ileri sürdüğü bir memur dosyasını inceledi. Daire, kesintinin maaşın tamamına oranlanarak dörtte birin aşılıp aşılmadığının hesaplanmasını, aşılmışsa kalan tutarın borçlu ve ailesinin geçimine yetip yetmediğinin gerektiğinde bilirkişi incelemesiyle belirlenmesini aradı. Dörtte birlik kısmın ise ücretin tamamı borçlu ve ailesinin geçimine yetmese bile haczedilmesi gerektiğini belirtti.
Asgari ücret alan işçi de bu kuralın içindedir. İş Kanunu m.35 ve İİK m.83 asgari ücreti ayrıca korumaz. Asgari ücret düzeyindeki ücretleri haczedilemez kılmayı öngören bir kanun teklifi (2/2769) Aralık 2024'te TBMM'ye sunulmuştur, ancak kanunlaşmamıştır. Kamu alacağında ise 6183 sayılı Kanun m.71, asgari ücreti aşmayan gelirde onda bir sınırını getirir.
İşçi olmayan gelirlerde dörtte birin üst sınır olup olmadığı tartışmalıdır. Öğretide dörtte birin "tavan değil taban" olduğu, geçim payı ayrıldıktan sonra yüksek gelirli borçluda daha fazla haczin mümkün olabileceği savunulur; uygulamada ise kesinti çoğunlukla dörtte bir üzerinden yürür. Dörtte biri aşan bir kesintiyle karşılaşan memur, geçim giderlerini gösteren belgelerle icra dairesine başvurabilir ve kesintiyi öğrendiği günden itibaren yedi gün içinde şikâyet yoluna gidebilir (bkz. "Fazla kesintiye karşı yol").
Vergi ve SGK borcu: 6183 sayılı Kanun m.71
Amme Alacaklarının Tahsil Usulü Hakkında Kanun'un 71. maddesi ("Kısmen haczedilebilen gelirler") aylıkları, ödenekleri, her çeşit ücretleri ve emeklilik aylıklarını sayar ve haczolunacak miktar için çift yönlü bir sınır koyar: miktar "üçte birinden çok dörtte birinden az olamaz". Kamu alacağında kesinti bu yüzden dörtte bir ile üçte bir arasındadır. Aynı madde düşük gelire ayrı bir tavan getirir: "Asgari ücreti aşmayan aylık gelirlerin onda birinden fazlası haczolunamaz." Bu hükümler 2347 sayılı Kanunun 9. maddesiyle getirilmiştir (RG 28.11.1980/17174).
SGK da prim alacaklarını 5510 sayılı Kanun m.88 uyarınca 6183 sayılı Kanun'a göre takip eder; fark, uygulanan oran ve itirazın yoludur.
İşçi ücretinde iki hüküm yan yana durur: 4857 m.35 dörtte biri, 6183 m.71 üçte bire kadar olan bir aralığı gösterir. Vergi veya SGK haczinde işçi ücretinden dörtte birin üzerinde kesinti yapılıp yapılamayacağı tartışmalıdır. Böyle bir kesinti gören işçinin, tahsil dairesinden oranın dayanağını yazılı olarak sorması ve İş Kanunu m.35'e dayanan itirazını gecikmeden yapması yerinde olur.
Kamu alacağı ayrı bir koldur. Oran 6183 m.71'in dışındaysa borçlu, haczi uygulayan vergi dairesine veya SGK birimine gerekçeli yazılı başvuru yapar. Yargı yolu ve dava süresi alacağın türüne göre değiştiğinden haciz bildirisindeki başvuru yolu ve süre ibaresine bakılmalıdır; süre kaçarsa yargı yolu kapanabilir.
Birden fazla haciz: sıra kuralı ve nafakanın önceliği
İİK m.83'ün son iki cümlesi sıra kuralını koyar: birden fazla haciz sıraya konur, öndeki haczin kesintisi bitmedikçe sonrakine geçilemez. İşçi ücretinde bunun sonucu, dörtte birlik dilimin dosyalar arasında sırayla kullanılmasıdır; her dosya için ayrı bir dörtte bir kesilmez. Yargıtay 12. Hukuk Dairesi, 20.10.2015 tarihli kararında da aylık ücrete konulan sonraki haczin sıraya alınacağını, kesintinin önceki haczin kesintisi bittikten sonra başlayacağını belirtmiştir (2015/18836 E., 2015/25179 K.).
Varsayımsal bir örnek: bir işçinin net ücreti 40.000 TL ve dörtte birin net ücretten hesaplandığı varsayılsın; dörtte bir 10.000 TL eder. Üç dosyanın yazıları işverene aşağıdaki günlerde tebliğ edilmiş olsun.
| Sıra | Dosya | İşverene tebliğ | Kalan borç | Kesinti dönemi |
|---|---|---|---|---|
| 1 | A | 02.11.2026 (Pazartesi) | 20.000 TL | Kasım-Aralık 2026 (aylık 10.000 TL) |
| 2 | B | 05.11.2026 (Perşembe) | 30.000 TL | Ocak-Mart 2027 (aylık 10.000 TL) |
| 3 | C | 09.11.2026 (Pazartesi) | 10.000 TL | Nisan 2027 |
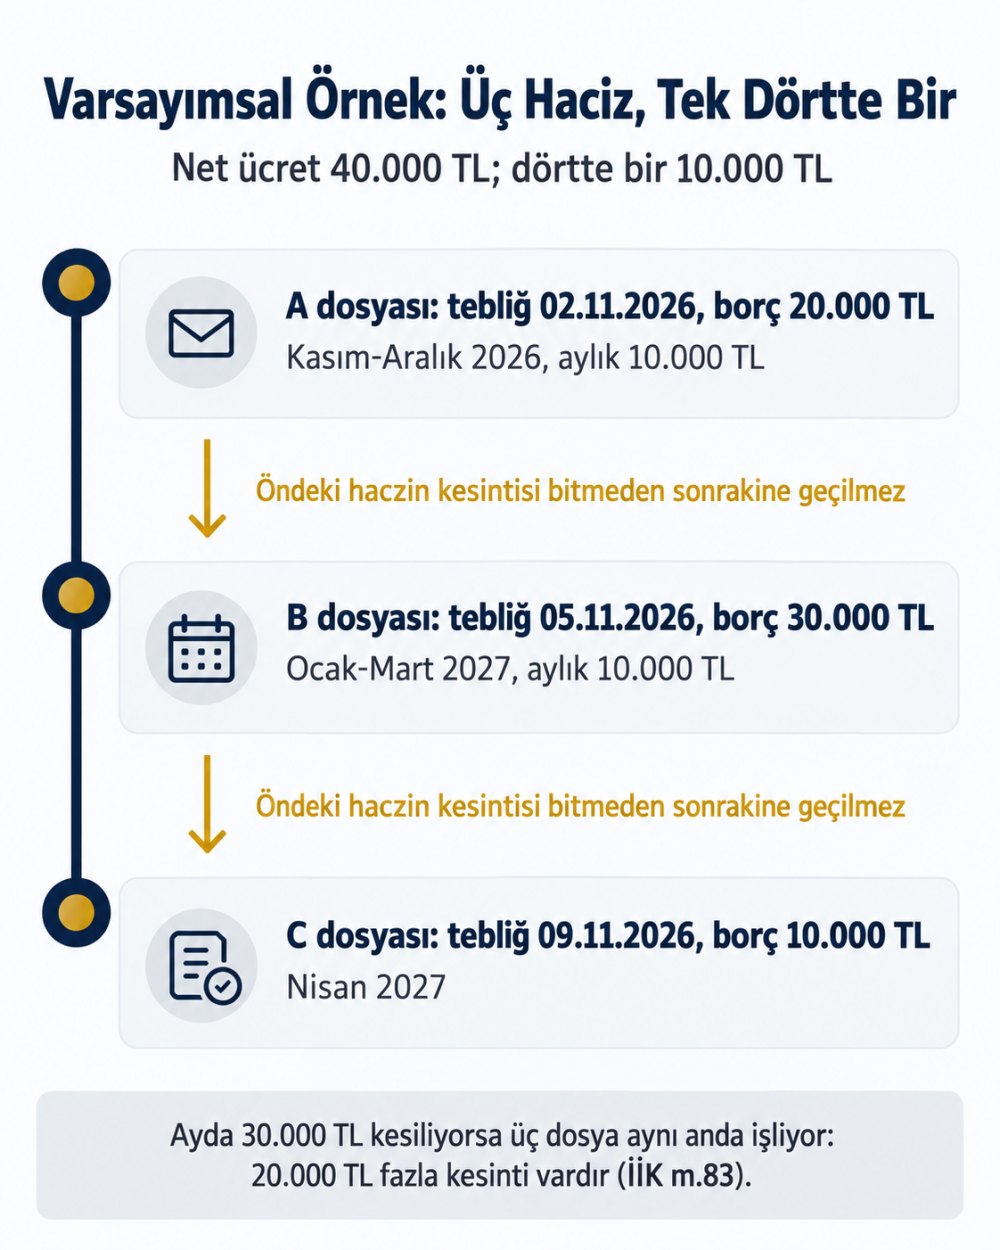
İşveren her ay 10.000 TL yerine 30.000 TL kesiyorsa üç dosya aynı anda işliyor demektir ve 20.000 TL fazla kesinti vardır. Yargıtay 12. HD'nin yukarıdaki 21.01.2016 tarihli kararına göre aynı anda birden fazla kesinti yapılması tüm hacizlerin kaldırılmasını gerektirmez: mahkeme hangi haczin önceki tarihli olduğunu tespit eder, diğerlerinin kesintisini durdurup sıraya alır.
Sıranın hangi tarihe göre kurulacağı kanunda yazılı değildir; Yargıtay "önceki tarihli" haczin esas alınmasını arar ve uygulamada genellikle haciz yazısının işverene tebliğ tarihine bakılır. Bu nedenle her dosyanın haciz ve işverene tebliğ tarihlerini icra dairesinden ve işverenden yazılı olarak almak yararlıdır.
Nafaka sırayı bozar. Yargıtay 12. HD, 15.02.2011 tarihli kararında (2010/20139 E., 2011/681 K.) borçlunun işçi olduğu bir dosyada, nafaka borcunun özelliği nedeniyle önce aylık nafakanın tamamının her ay kesilmesini, ücretin geri kalan kısmının dörtte birinin ise birikmiş nafaka için diğer adi alacaklar gibi önceki hacizler bittikten sonra kesilmesini gerekli görmüş; icra mahkemesinin olayda uygulanma imkânı olmayan İİK m.83'e dayanarak verdiği kararı isabetsiz bulmuştur. Nafakaya ilişkin güncel anayasal gelişmeler yoksulluk nafakası yazımızda ayrıca ele alınmıştır.
Aynı maaşta hem vergi veya SGK hem özel alacaklı dosyası bulunduğunda kamu alacağı ile özel alacağın sırasını düzenleyen açık bir hüküm yoktur ve uygulama farklıdır. Böyle bir durumda işverenden kesinti sırasını ve her dosyadan kesilen tutarı gösteren yazıyı bordroyla birlikte almak, icra ve tahsil dairelerine yazılı bildirim yapmak gerekir.
Kesintiye giren ve girmeyen ödemeler
Her ödeme maaş sayılmaz. Yargıtay 12. HD, 20.10.2015 tarihli kararında (2015/18836 E., 2015/25179 K.) 4857 sayılı Kanun m.32 uyarınca ikramiye, toplu sözleşme farkı ve nemanın ücretten sayıldığını, bu kalemlerin de dörtte birlik sınıra girdiğini belirtmiştir. Kıdem tazminatı ve vergi iadesi alacağı için ise ücretten sayılacağına dair bir hüküm bulunmadığından tamamının haczedilebileceğini kabul etmiştir. Aynı karar, fazla mesai, evlilik ve çocuk zamları, ayni yardımlar, hafta ve genel tatil ücretleri gibi esas ücrete munzam ödemelerin 6772 sayılı Kanun m.4 uyarınca haczedilemeyeceğini belirtir; 6772 sayılı Kanun, kamu kesiminde çalışan işçilere yapılan ilave tediyeyi düzenler.
İhbar tazminatı ve yıllık izin ücreti için aynı kararda ayrı bir değerlendirme yoktur. Bu kalemlerde kesinti yapılmışsa bordro ve haciz yazısıyla birlikte ayrıca değerlendirilmelidir.
Emekli aylığı ve banka hesabına yatan maaş
Emekli aylığı. 5510 sayılı Kanun'un 93. maddesi SGK'dan bağlanan gelir, aylık ve ödenekleri korur: "Gelir, aylık ve ödenekler; 88 inci maddeye göre takip ve tahsili gereken alacaklar ile nafaka borçları dışında haczedilemez." Aynı fıkraya göre haczi yasaklanan aylıkların haczine ilişkin talepler, borçlunun muvafakati bulunmaması hâlinde icra müdürü tarafından reddedilir. Koruma, borçlu muvafakat verdiğinde işlemez; bu nedenle muvafakat içeren bir belgeyi kapsamını öğrenmeden imzalamamak gerekir.
Aylıkların haczedilemez olması, banka kredisi kullanan emekliyi her kesintiden korumaz. Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, 21.03.2025 tarihli ve 2022/2 E., 2025/1 K. sayılı kararıyla (RG 17.07.2025/32958), tüketici kredisi nedeniyle verilen hapis, takas, mahsup ve benzeri onay ve rıza talimatlarına dayanarak bankanın emekli aylığına doğrudan bloke koyabileceğini oy çokluğuyla kabul etmiştir. Bu mekanizma icra haczi değil, sözleşmeye dayalı bir tahsilattır. Emekli aylığına gelen kesintinin icra haczi mi banka blokesi mi olduğunu yazıdan ayırmak, itirazın yolunu belirler.
Hesaba yatan maaş. Haciz işverene değil bankaya gönderilmişse hesaptaki bakiye bloke edilir. Maaşın yattığı hesaba haciz geldiğini fark eden borçlu, maaş bordrosunu ekleyerek bankaya ve icra dairesine yazılı bildirimde bulunmalı, bloke kalkmazsa haczi öğrendiği tarihten itibaren yedi gün içinde şikâyet etmelidir.
İşveren yazısı: bildirim, kesinti ve sorumluluk
İşveren maaş haczinin kanuni muhatabıdır. İİK m.355 ("Maaş ve ücretlerin kesilmesinde usul") muhataba üç yükümlülük getirir: haczin icra edildiğini ve borçlunun maaş veya ücret miktarını "nihayet bir hafta içinde" bildirmek, "borç bitinceye kadar" icra dairesinin tebligatı gereğince haczolunan miktarı kesmek ve bunu hemen icra dairesine göndermek. Madde, maaşta veya görevde değişiklik ile hizmetin sona ermesinin de derhal icra dairesine bildirilmesini ister.
Kesinti yapılmazsa sorumluluk işverene geçer. İİK m.356'ya göre kesilmeyen veya ilk vasıta ile gönderilmeyen para, ayrıca mahkemeden hüküm alınmasına gerek kalmadan icra dairesince sorumluların maaşlarından veya diğer mallarından alınır; bunların borçluya rücu hakkı vardır. İcra dairesinin tebliğ ve emirlerini makbul sebep olmaksızın yerine getirmeyenler hakkında m.357 uyarınca Cumhuriyet savcılığınca doğrudan takibat yapılır. Borçlunun bordrosunda kesinti satırının görünmesi bu yüzden önemlidir; kesilen tutarın dosyaya yatırılıp yatırılmadığı icra dosyasından kontrol edilebilir.
Fazla kesintiye karşı yol: şikâyet, süre ve kanun yolu
İki sorunu ayırmak gerekir. İlamsız takipte borcun ve takibin kendisine itiraz, ödeme emrinin tebliğinden itibaren yedi gün içinde icra dairesine yapılır (İİK m.62/1); maaş haczi ise ödeme emrindeki süre geçtikten ve itiraz varsa kaldırıldıktan sonra istenebilir (İİK m.78/1). İlamlı ve kambiyo takiplerinde süreler farklıdır. Haciz yazısı işverene ulaştığında itiraz süresi çoğu zaman geçmiş olur; bu aşamada geriye kesintinin kanuna uygunluğuna yönelik şikâyet kalır.
Dörtte birin aşılması, sıranın bozulması veya geçim payının gözetilmemesi gibi sorunlar için yol İİK m.16/1'dir: icra ve iflas dairelerinin işlemlerine, kanuna aykırı olmaları veya olaya uygun düşmemeleri nedeniyle icra mahkemesinde şikâyet yoluyla itiraz edilebilir ve şikâyet işlemin öğrenildiği tarihten itibaren yedi gün içinde yapılır. Başlangıç, yazının işverene tebliği değil, borçlunun haczi veya kesintiyi öğrendiği gündür. Örnek: bordroda 14.000 TL kesinti gören ve dörtte birin 10.000 TL olduğunu hesaplayan işçi bunu 02.12.2026 Çarşamba günü öğrenirse son gün 09.12.2026 Çarşambadır. Süre kaçarsa şikâyet süre yönünden reddedilebilir ve fazla kesinti sürebilir; bu yüzden süreyi ilk öğrenme gününden saymak en güvenli hesaptır.
Muvafakat imzası. İİK m.83/a ("Önceden yapılan anlaşmalar") şöyle der: "82 ve 83 üncü maddelerde yazılı mal ve hakların haczolunabileceğine dair önceden yapılan anlaşmalar muteber değildir." Yargıtay 12. HD, 21.01.2016 tarihli kararında haciz kararından önce verilen muvafakatin geçersiz olduğunu, ancak bunun tek başına haczin kaldırılması için yeterli sayılmadığını belirtmiştir. 20.10.2015 tarihli karar ise borçlunun haciz sırasında veya sonrasında bu korumadan vazgeçebileceğini kabul eder. İcra dairesinde dörtte biri aşan bir kesintiye onay veren belgeyi imzalamadan önce kesintinin aylık tutarını ve süresini hesaplamak gerekir.
Kanun yolu. İİK m.363/1 uyarınca icra mahkemesi kararlarına karşı, maddede sayılan bazı kararlar dışında, "ait olduğu alacak, hak veya malın değer veya miktarının yedi bin Türk lirasını geçmesi şartıyla" istinaf yoluna başvurulabilir; süre tebliğ tarihinden itibaren iki haftadır. Metindeki yedi bin lira bugünkü eşik değildir: İİK Ek m.1 uyarınca bu sınır her yıl yeniden değerleme oranında artırılır ve 2026 yılında 119.000 TL olarak uygulanmaktadır. 7571 sayılı Kanunla değişen Ek m.1/2'ye göre sınırın uygulanmasında şikâyet başvurusunun yapıldığı tarihteki miktar esas alınır. Karar 20.01.2027 Çarşamba günü tebliğ edilirse istinaf için son gün 03.02.2027 Çarşamba günüdür; kaçırılan istinaf süresi kararı kesinleştirir. İstinaf kararına karşı temyiz için İİK m.364'teki sınır ayrıca kontrol edilmelidir.
Borcu kapatmak. Kesinti "borç bitinceye kadar" sürer (İİK m.355). Alacaklıyla icra dairesinde taksit sözleşmesi yapılırsa haciz isteme hakkına ilişkin bir yıllık süre, sözleşmenin ihlaline kadar işlemez (İİK m.78/2).
Sık yapılan hatalar
Dörtte biri her gelir için tavan sanmak. İşçi ücretinde İş Kanunu m.35 tavan koyar; İİK m.83'te ise dörtte bir alt sınırdır. Kamu alacağında oran 6183 m.71'e göre üçte bire çıkabilir.
Her dosyadan ayrı dörtte bir kesileceğini düşünmek. İİK m.83 sıra kuralı bunu engeller; işverenin üç dosyadan aynı anda kesinti yapması bordroda fark edilmelidir.
Süreyi işverenin yazısı gününden saymak. Şikâyet süresi öğrenme tarihinden işler; bordro, UYAP kaydı veya işverenin bildirimi öğrenme tarihinin ispatı için saklanmalıdır.
Haciz öncesi muvafakat imzalamak. İİK m.83/a önceden yapılan anlaşmaları muteber saymaz; yine de imza ayrı bir tartışma ve zaman kaybı yaratır.
Emekli aylığına konulan her kesintiyi icra haczi sanmak. Bankanın kredi sözleşmesindeki talimata dayalı blokesi icra haczi değildir ve ayrı kurallara tabidir.
Maliyet kalemleri
Harç ve gider avansı tutarları her yıl yeniden belirlenir.
| Kalem | Not |
|---|---|
| Şikâyet başvurusu | Harç ve gider avansı; tutar yıllık tarifeye bağlı |
| İstinaf | Süre İİK m.363/1'de, parasal sınır m.363/1 ve Ek m.1'de; harç ve gider yıllık tarifeye bağlı |
| Kesinti | İcra dosyasına yatırılır (İİK m.355); faiz ve masraf dosya hesabına göre değişir |
| Vekâlet ücreti | Avukatlık Asgari Ücret Tarifesine göre belirlenir |
İlgili sayfalar: İcra hukuku sayfası
Kaynaklar: 2004 sayılı İcra ve İflas Kanunu · 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun · Yargıtay 12. Hukuk Dairesi, 2015/24174 E., 2016/1687 K. (Kazancı) · Yargıtay 12. Hukuk Dairesi, 2010/20139 E., 2011/681 K. (Kazancı) · Resmî Gazete, 17.07.2025, S.32958 (YİBBGK 2022/2 E., 2025/1 K.) · TBMM, 2/2769 esas numaralı kanun teklifi
Bu yazı genel bilgilendirme amaçlıdır; somut olayınız için bir hukuk profesyoneliyle görüşmeniz tavsiye edilir.
Sık Sorulan Sorular
Maaş haczinde ayda en fazla ne kadar kesilir?
Aynı maaşa birden fazla haciz gelirse her dosyadan ayrı kesinti yapılır mı?
Nafaka alacağı maaş haczinde sırayı bozar mı?
Emekli aylığına haciz konulabilir mi?
Maaşım bankaya yattıktan sonra hesaba haciz gelirse ne yapmalıyım?
Fazla kesintiye karşı ne zamana kadar başvurulmalıdır?
İşveren haciz kesintisini yapmazsa ne olur?
Basındaki gelire bağlı kademeli maaş haczi sistemi yürürlükte mi?
Yorumlar
Yorum Yapın
E-posta adresiniz yayınlanmaz. Yorumunuz moderasyon onayından sonra görünecektir.