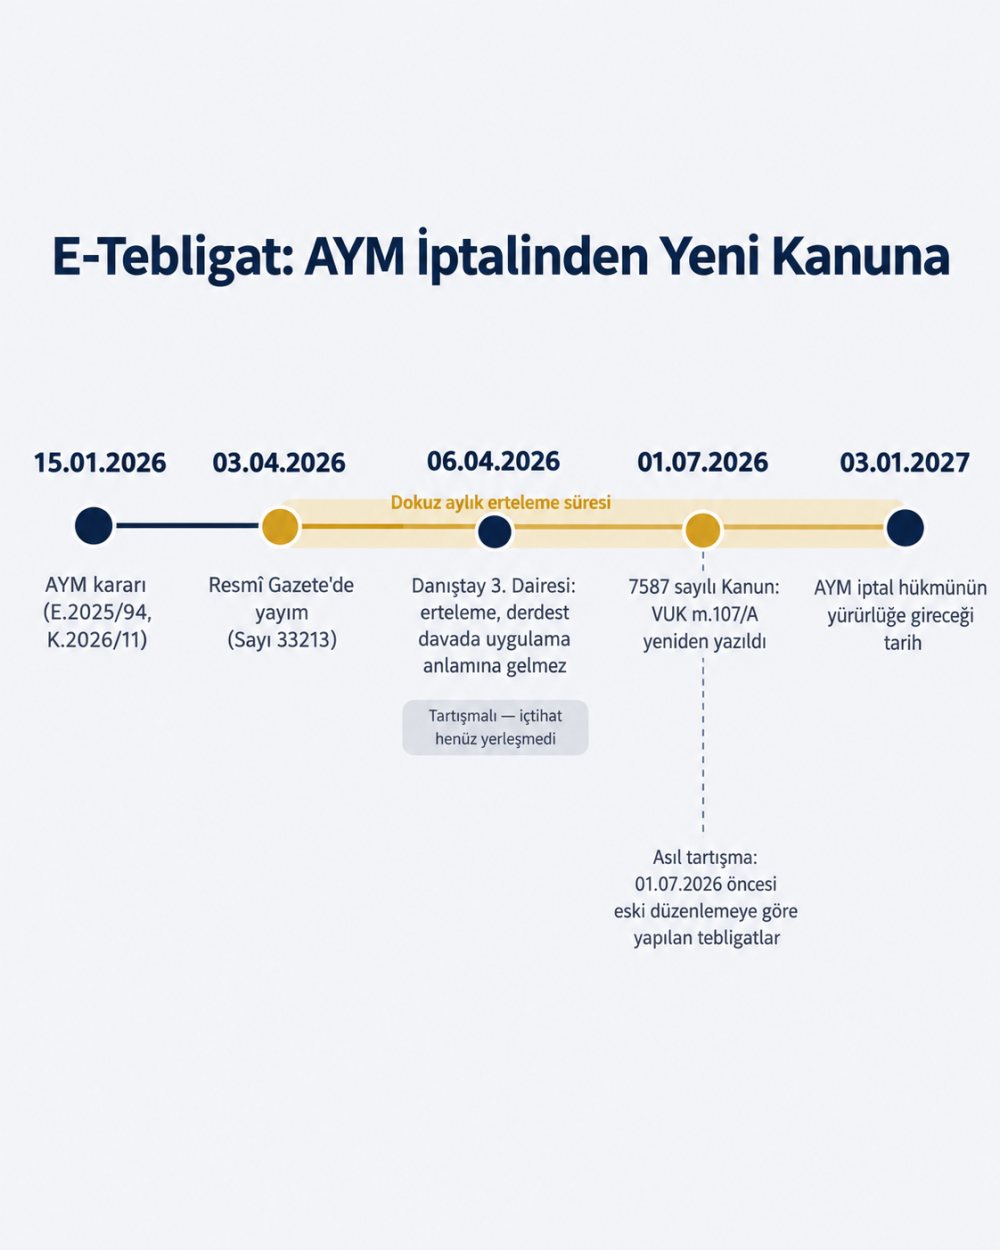
3 Nisan 2026 tarihli ve 33213 sayılı Resmî Gazete'de, Anayasa Mahkemesi'nin 15 Ocak 2026 tarihli, E.2025/94, K.2026/11 sayılı kararı yayımlandı. Karar, 213 sayılı Vergi Usul Kanunu'nun (VUK) elektronik tebligatı düzenleyen 107/A maddesinin üçüncü fıkrasındaki bir ibareyi iptal etti: Maliye Bakanlığı'na "tebliğe elverişli elektronik adres kullanma zorunluluğu getirmeye" ve elektronik tebliğe ilişkin "diğer usul ve esasları belirlemeye" yetki veren kısmı. İptal hükmü hemen değil, yayımdan dokuz ay sonra, 3 Ocak 2027'de yürürlüğe girecek.
Yürürlük durumu — 22 Eylül 2026 itibarıyla
- AYM iptal kararı: RG 03.04.2026/33213'te yayımlandı; iptal hükmü 03.01.2027'de yürürlüğe girecek. Gerekçeli karar yayımlanmıştır.
- 7587 sayılı Kanun: RG 01.07.2026/33297'de yayımlandı ve aynı gün yürürlüğe girdi. VUK m.107/A'yı yeniden düzenledi; e-tebligat zorunluluğu artık doğrudan kanunla belirleniyor.
- Bugün itibarıyla asıl tartışma alanı: 1 Temmuz 2026'dan önce, eski m.107/A'ya ve ona dayanan idari düzenlemelere göre yapılmış e-tebligatlar ve bunlara dayanan işlemler.
- Ne yapmalı: E-tebligatla gelen bir işlemde dava açma süresi, tebligat geçersiz olabilecek olsa bile e-tebligat tarihine göre hesaplanmalı ve süre kaçırılmamalıdır.
İçindekiler
- AYM neyi iptal etti, neyi ayakta bıraktı?
- 7587 sayılı Kanun ile yeni m.107/A
- Danıştay'ın 6 Nisan 2026 kararı: erteleme derdest davayı kurtarır mı?
- Karşı görüş: erteleme süresince kural yürürlükte değil mi?
- İhbarname, ödeme emri, haciz: itiraz hangi işleme karşı yapılır?
- E-tebligatta süre hesabı: dava açma süresi ve zamanaşımı
- Dava, uzlaşma, cezada indirim: hangisi seçilirse ne kaybedilir?
- Süreç ve maliyet
- Sık yapılan hatalar
- Sıkça sorulan sorular
AYM neyi iptal etti, neyi ayakta bıraktı?
"AYM e-tebligatı iptal etti" cümlesi yanlıştır. Kararın konusu, maddenin tamamı değil, üçüncü fıkrasının bir bölümüdür.
İtiraz yoluna başvuran, Ankara Bölge Adliye Mahkemesi 19. Ceza Dairesi'dir. Somut norm denetimine konu dava bir vergi davası değil, defter ve belgeleri gizleme suçundan açılmış bir ceza davasıdır: sanığa defter ve belgelerini ibraz etmesi için yapılan çağrı elektronik tebligatla gönderilmişti. Konu yalnızca vergi cezalarını değil, e-tebligata bağlanan her hukuki sonucu ilgilendirir.
Eski m.107/A'nın üç fıkrasının akıbeti:
| Fıkra (7587 s. K. öncesi metin) | İçerik | AYM kararındaki sonuç |
|---|---|---|
| Birinci fıkra | Tebliğ yapılacak kimselere, 93. maddedeki usullerle bağlı kalınmaksızın elektronik adres vasıtasıyla tebliğ yapılabileceği | İtiraz konusu değil, ayakta |
| İkinci fıkra | "Elektronik ortamda tebligat, muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır." | İtiraz konusu değil, ayakta |
| Üçüncü fıkra — "her türlü teknik altyapıyı kurmaya" ibaresi | Bakanlığın teknik altyapı yetkisi | Bakılmakta olan davada uygulanma imkânı bulunmadığından yetkisizlik nedeniyle ret ("veya kurulmuş olanları kullanmaya" kısmı itiraz konusu yapılmamıştır) |
| Üçüncü fıkra — "tebliğe elverişli elektronik adres kullanma zorunluluğu getirmeye ve kendisine elektronik ortamda tebliğ yapılacakları ve elektronik tebliğe ilişkin diğer usul ve esasları belirlemeye" ibaresi | Zorunluluk getirme ve usul-esas belirleme yetkisi | İptal (oyçokluğuyla, dört karşı oy), yürürlük 9 ay ertelendi |
Gerekçenin ekseni mahkemeye erişim hakkı (Anayasa m.36) ile temel hakların ancak kanunla sınırlanabileceği ilkesidir (m.13). AYM, e-tebligatın dava açma sürelerini başlatan bir işlem olduğunu, bu nedenle mükellefleri elektronik adres kullanmaya zorlamanın mahkemeye erişim hakkına sınırlama getirdiğini tespit etti. Temel ilke ve esaslar kanunda belirlenmeden bu zorunluluğu getirme yetkisinin idareye bırakılmasını, sınırlamanın kanunla yapılması şartıyla bağdaşmaz buldu; yasama yetkisinin devredilmezliği ilkesine (m.7) de değindi. Karar aynı zamanda kanun koyucunun, güvencelere uymak kaydıyla, e-tebligat zorunluluğu getirme konusunda takdir yetkisi bulunduğunu açıkça belirtir. Yani AYM sistemi değil, sistemin dayanağının kanunda kurulmamış olmasını sorunlu buldu.
7587 sayılı Kanun ile yeni m.107/A
Kanun koyucu dokuz aylık sürenin bitmesini beklemedi. 24 Haziran 2026'da kabul edilen 7587 sayılı Kanun'un 9. maddesi, VUK m.107/A'yı tamamen yeniden yazdı. Kanun 1 Temmuz 2026 tarihli, 33297 sayılı Resmî Gazete'de yayımlandı ve bu hüküm yayımı tarihinde yürürlüğe girdi.
Yeni metinde elektronik tebligat sistemini kullanmak zorunda olanlar kanunda sayılmıştır:
- Kurumlar vergisi mükellefleri,
- Ticari, zirai ve mesleki kazançları dolayısıyla gerçek usulde vergilendirilen gelir vergisi mükellefleri,
- Kollektif şirketler ile adi komandit şirketler,
- Özel Tüketim Vergisi Kanunu'na ekli (II) sayılı listedeki mallardan kayıt ve tescile tabi olanların ilk iktisabında adına tescil yapılanlar.
Bu kapsama girmeyenler talep ederek sisteme dahil olabilir. Engellilik oranı %90 veya daha fazla olanlar için zorunluluk yoktur. Sistemden çıkış da artık kanunda düzenlenmiştir; örneğin 65 yaşını doldurmuş kişiler talep etmeleri hâlinde sistemden çıkarılır.
Tebliğ anına ilişkin cümle korunmuş, ama ifadesi değişmiştir. Yeni kural: "Elektronik ortamda tebligat, tebliğin bu sistem ile muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır." Eski metin "muhatabın elektronik adresine ulaştığı tarihi" esas alıyordu. Bakanlığa kalan yetki ise teknik altyapı ile "bu maddenin uygulanmasına ilişkin diğer usul ve esasları" belirlemekle sınırlandı; zorunluluğun kapsamını belirleme yetkisi artık idarede değil, kanundadır. İptal edilen ibare yeni metinde yer almadığından, 03.01.2027 tarihinin anlamı esas olarak eski metne dayanan işlemler bakımından tartışılır.
Geçici m.38 tek cümledir: maddenin yürürlüğe girdiği tarihten önce m.107/A kapsamında sisteme dahil olanlar, yeni bir başvuru yapmaksızın sistemi kullanmaya devam eder. Hüküm, geçmişte dahil olanların gelecekteki durumunu düzenler. Yapılan incelemede, 7587 sayılı Kanun'da 1 Temmuz 2026'dan önce yapılmış e-tebligatları geriye dönük olarak geçerli sayan bir hükme rastlanmamıştır.
Buna göre 1 Temmuz 2026 ve sonrasında, kanunda sayılan bir mükellefe yapılan e-tebligatın dayanağı artık doğrudan kanundur; AYM kararındaki "zorunluluk kanunla getirilmemiş" gerekçesinin bu tebligatlar için aynı biçimde ileri sürülmesi güçtür. Tartışma, bu tarihten önce eski düzenlemeye göre yapılmış tebligatlarda yoğunlaşır. Kararda sisteme kendi talebiyle dahil olan mükellefler için ayrı bir değerlendirme yoktur; iptal edilen ibare, elektronik tebliğe ilişkin usul ve esasları belirleme yetkisini de kapsar.
Danıştay'ın 6 Nisan 2026 kararı: erteleme derdest davayı kurtarır mı?
Danıştay 3. Dairesi'nin 06.04.2026 tarihli, E.2024/4288, K.2026/1632 sayılı kararı, e-tebligatla gönderilen ödeme emirlerine dayanılarak yapılan haciz işlemine ilişkin bir uyuşmazlıkta verildi. Karara ilişkin bağımsız kaynaklarda aktarılan prensip iki cümlede özetlenebilir:
- İptal hükmünün yürürlüğünün dokuz ay ertelenmesi, iptal edilen kuralın görülmekte olan davalarda uygulanmaya devam edeceği anlamına gelmez.
- İptal edilen düzenlemeye dayanılarak yapılan e-tebligat hukuki sonuç doğurmaz; tebligatın hukuki sonuç doğurmaması hâlinde, ona dayanılarak tesis edilen işlemler de hukuki dayanaktan yoksun kalır.
Kararı değerlendiren bir yazıda, Dairenin örtülü olarak Anayasa'nın üstünlüğü ve bağlayıcılığı ilkesine (m.11) dayandığı yorumu yapılmaktadır; bu, kararın gerekçesinden bir alıntı değil, bir değerlendirmedir.
Aktarımlara göre Daire, alt derece mahkemesinin kararını bozmuştur. Kararın oyçokluğuyla verildiği ise kaynaklarda aktarılmaktadır.
Kararın tam metni bu yazının hazırlandığı tarihte kamuya açık bir veri tabanında görülememiştir; aktarılan prensip, karar künyesini aynı biçimde veren birbirinden bağımsız üç ikincil kaynağa dayanır. Dilekçede atıf yapılacaksa kararın tam metninin temin edilmesi yerinde olur.
Karşı görüş: erteleme süresince kural yürürlükte değil mi?
Bu noktada uygulama birliği yoktur; Danıştay kararı kesin bir güvence değildir.
Birinci görüş — kural erteleme süresince uygulanır. Dayanağı Anayasa'nın metnidir. m.153/3'e göre AYM iptal hükmünün yürürlüğe gireceği tarihi ayrıca kararlaştırabilir; bu tarih kararın Resmî Gazete'de yayımlandığı günden başlayarak bir yılı geçemez. m.153/5 ise açıktır: "İptal kararları geriye yürümez." Bu görüşe göre yürürlük tarihi ileri bir güne bırakıldıysa, o güne kadar kural hukuk düzeninde yerini korur. AYM'nin kendi gerekçesi de bu yoruma malzeme sağlar: erteleme, iptalin doğuracağı boşluğun kamu yararını ihlal edeceği düşüncesiyle kararlaştırılmıştır. Kuralın erteleme süresinde hiç uygulanmayacağı kabul edilirse, ertelemenin korumak istediği düzen boşa çıkar. Doktrinde, geçmişte Danıştay dairelerinin ve bazı vergi mahkemelerinin bu yönde, "erteleme süresince kural uygulanmaya devam eder" doğrultusunda kararlar verdiği aktarılmaktadır.
İkinci görüş — derdest davada uygulanmaz. Dayanağı Anayasa'nın üstünlüğü ilkesidir. Aynı doktrin çalışmalarında, Danıştay'ın bazı dairelerinin ve Uyuşmazlık Mahkemesi'nin de geçmişte, Anayasa'ya aykırılığı sabit olan kuralın görülmekte olan uyuşmazlıkta uygulanamayacağını kabul ettiği aktarılmaktadır. Bu görüşe göre m.153/5'teki geriye yürümezlik, iptal edilen hükme dayanılarak geçmişte tamamlanmış ve kesinleşmiş işlemleri korur; henüz yargı denetimi süren bir işlem "tamamlanmış" sayılmaz. Danıştay 3. Dairesi'nin 06.04.2026 kararı bu ikinci çizgidedir.
Pratikte ne anlama gelir? Son karar mükellef lehine olmakla birlikte, kaynaklarda oyçokluğuyla verildiği aktarılan tek bir daire kararı henüz yerleşik içtihat sayılmaz. Bu yazının hazırlandığı tarihte konuya ilişkin bir Vergi Dava Daireleri Kurulu kararına rastlanmamıştır; aynı yönde istikrarlı kararlar oluşmadıkça ilk derece mahkemelerinin farklı sonuca ulaşması mümkündür. Bu belirsizlikten çıkan sonuçlar da aynı ölçüde belirsizdir: tebligatın geçersizliği, dava süresinin başlamadığı, ödeme emrinin veya haczin dayanaksız kaldığı sonuçlarının her biri bu tartışmalı öncüle bağlıdır. Dilekçe, bu itirazı tek dayanak olarak değil, işlemin esasına ilişkin itirazlarla birlikte kurmalıdır.
Bir ayrım daha var: Danıştay kararının mantığı "görülmekte olan dava" üzerine kuruludur. Süresinde dava açılmamış ve kesinleşmiş bir ihbarname veya ödeme emri için aynı sonucun çıkıp çıkmayacağı ayrı bir sorudur ve m.153/5'teki geriye yürümezlik kuralı bu noktada çok daha ağır basar.
İhbarname, ödeme emri, haciz: itiraz hangi işleme karşı yapılır?
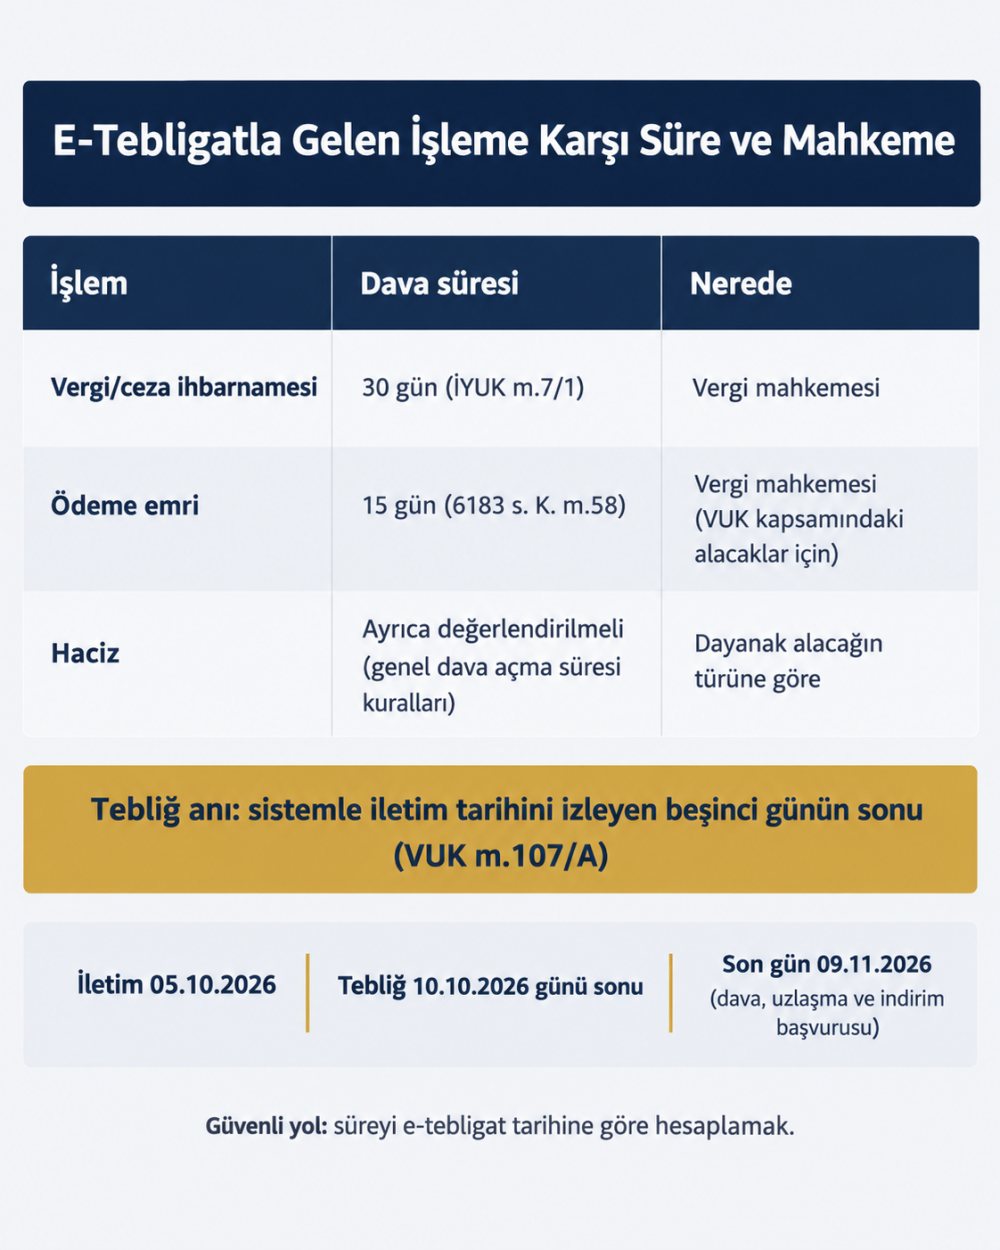
Başlıktaki "vergi cezası" çoğu zaman tek bir işlem değil, bir zincirdir: önce vergi/ceza ihbarnamesi, ödenmezse ödeme emri, ardından haciz. E-tebligat itirazının hangi halkada ve nasıl ileri sürüleceği işlemin türüne göre değişir.
| İşlem | Dava süresi | Nerede | E-tebligat itirazının yeri |
|---|---|---|---|
| Vergi/ceza ihbarnamesi | 30 gün (İYUK m.7/1), tebliğin yapıldığı tarihi izleyen günden başlar (m.7/2-b) | Vergi mahkemesi | Tebligatın geçersizliği; ayrıca tarhiyat ve cezanın esasına ilişkin itirazlar |
| Ödeme emri | 15 gün (6183 s. K. m.58) | Vergi mahkemesi (VUK kapsamındaki alacaklar için) | Dava sebepleri sınırlıdır: borcun olmadığı, kısmen ödendiği veya zamanaşımına uğradığı; tebligatın hukuki sonuç doğurmadığı iddiasının bu sebepler içinde nasıl değerlendirileceği somut dosyaya bağlıdır |
| Haciz | Genel dava açma süresi kuralları çerçevesinde ayrıca değerlendirilmeli | Dayanak alacağın türüne göre belirlenir | Dayanağı olan ödeme emrinin veya ihbarnamenin tebligatının hukuki sonuç doğurmadığı; Danıştay'ın 06.04.2026 kararındaki uyuşmazlık bu türdendir |
Zincirde ihbarname hiç usulüne uygun tebliğ edilmemişse, vergi ve ceza kesinleşmemiş sayılabilir; kesinleşmemiş bir alacak için düzenlenen ödeme emri de dayanaksız kalabilir. Ancak bu sonuçların hepsi, yukarıda anlatılan tartışmalı öncüle bağlıdır.
Görevli ve yetkili mahkeme. Vergi/ceza ihbarnamesine ve VUK kapsamındaki alacaklar için düzenlenen ödeme emrine karşı dava vergi mahkemesinde açılır. İYUK m.37'ye göre yetkili mahkeme, uyuşmazlık konusu vergiyi tarh ve tahakkuk ettiren, cezayı kesen veya dava konusu işlemi yapan dairenin bulunduğu yerdeki vergi mahkemesidir.
E-tebligatta süre hesabı: dava açma süresi ve zamanaşımı
Dava açma süresi. İYUK m.7/1'e göre dava açma süresi, özel kanunlarında ayrı süre gösterilmeyen hâllerde vergi mahkemelerinde otuz gündür. m.7/2-b, vergi uyuşmazlıklarında tebliğ yapılan hâllerde sürenin tebliğin yapıldığı tarihi izleyen günden başlayacağını söyler. Kaçırılması hâlinde dava süre aşımı nedeniyle reddedilir ve işlem kesinleşir; bu yönüyle zamanaşımından farklı olarak hak düşürücü süre gibi işler. Son gün tatile rastlarsa süre izleyen ilk iş günü biter; 20 Temmuz–31 Ağustos arasındaki çalışmaya ara verme dönemine rastlarsa ara vermenin bittiği günü izleyen tarihten itibaren yedi gün uzar (İYUK m.8/2-3).
Örnek hesap: Bir ceza ihbarnamesi 5 Ekim 2026'da elektronik tebligat sistemi ile iletilmiş olsun. Yeni m.107/A'ya göre tebliğ, iletim tarihini izleyen beşinci günün sonunda, yani 10 Ekim 2026 günü sonunda yapılmış sayılır. Otuz günlük süre 11 Ekim 2026'da başlar ve 9 Kasım 2026 Pazartesi günü sona erer. Uzlaşma başvurusu ve m.376 indirimi için 30 günlük süre de aynı gün, 9 Kasım 2026'da biter. Muhatabın e-tebligat kutusunu açıp açmaması bu hesabı değiştirmez; beşinci gün kuralı okunma tarihini değil iletim tarihini esas alır.
Tebligat geçersiz olabilecekse süre başlamış mı? Bir yaklaşım, usulüne uygun olmayan tebligatın dava süresini başlatmayacağını, sürenin ancak işlemin öğrenildiği tarihten başlayacağını savunur. Ancak mahkemenin tebligatı geçerli sayması ihtimali karşısında buna güvenmek ağır bir risktir. Süre kaçırılırsa, tebligat itirazı hiç incelenmeden dava reddedilebilir; buna karşılık süresinde açılmış bir davada tebligatın geçersizliği yine ileri sürülebilir. Güvenli yol, süreyi e-tebligat tarihine göre hesaplamaktır.
Zamanaşımı. VUK m.114/1'e göre vergi alacağının doğduğu takvim yılını takip eden yılın başından başlayarak beş yıl içinde tarh ve mükellefe tebliğ edilmeyen vergiler zamanaşımına uğrar. Tahsil tarafında 6183 sayılı Kanun m.102/1, amme alacağının vadesinin rastladığı takvim yılını takip eden takvim yılı başından itibaren beş yıl içinde tahsil edilmezse zamanaşımına uğrayacağını düzenler.
E-tebligat tartışması zamanaşımıyla da kesişir: m.114/1 yalnızca "tarh" değil "mükellefe tebliğ" de arar. Bir tebligatın hukuki sonuç doğurmadığı kabul edilirse, usulüne uygun tebliğ edilmemiş vergilerde tarh zamanaşımının işlemeye devam ettiği yönünde görüş bulunmaktadır. Cezalarda ise ceza kesme zamanaşımı ayrıca VUK m.374'te düzenlenir ve süresi içinde ceza ihbarnamesinin tebliğiyle kesilir; tebligat tartışması bu süreye de yansır. Eski tarihli bir tarhiyatta bu, beş yıllık sürenin dolmuş olabileceği sonucunu doğurabilir. Bu sonuç da tebligatın geçersizliği öncülüne bağlı olduğundan, aynı ölçüde tartışmalıdır.
| Süre | Dayanak | Niteliği | E-tebligatla ilişkisi |
|---|---|---|---|
| İhbarnameye karşı dava | İYUK m.7/1 ve m.7/2-b | Dava açma süresi; kaçırılırsa dava süre aşımından reddedilir | Beşinci günün sonundan itibaren hesaplanmalı |
| Ödeme emrine karşı dava | 6183 s. K. m.58 (15 gün) | Dava açma süresi | Aynı ihtiyat geçerli |
| Tarh / ceza kesme zamanaşımı | VUK m.114/1, m.374 | Zamanaşımı | Tebligat geçersiz sayılırsa sürenin işlemeye devam ettiği görüşü bulunmaktadır |
| Tahsil zamanaşımı | 6183 s. K. m.102/1 | Zamanaşımı | Ödeme emrine karşı dava sebeplerinden biri |
Dava, uzlaşma, cezada indirim: hangisi seçilirse ne kaybedilir?
E-tebligatla gelen bir ceza ihbarnamesinde üç yol vardır. İndirim ile dava birbirini dışlar; uzlaşma ise davadan önce denenebilir, ancak vergi aslının süresini korumaz.
Cezada indirim (VUK m.376). Gelir İdaresi Başkanlığı'nın bilgilendirme broşürüne göre indirimden yararlanmak için ihbarnamenin tebliğ tarihinden itibaren 30 gün içinde vergi dairesine başvurulması, tarh edilen vergi ile indirimden sonra kalan cezanın vadesinde veya teminat gösterilerek vadenin bitiminden itibaren üç ay içinde ödenmesi ve dava açılmaması gerekir. 7524 sayılı Kanun'un 14. maddesi, m.376'nın birinci fıkrasının (2) numaralı bendini 2 Ağustos 2024'te yürürlükten kaldırmıştır; güncel indirim oranlarının başvuru anında vergi dairesinden teyit edilmesi gerekir. İndirim yolu seçildiğinde tebligatın geçersizliği iddiası yargı önüne hiç gelmez.
Tarhiyat sonrası uzlaşma. GİB'in bilgilendirme dokümanına göre başvuru, ceza ihbarnamesinin tebliğ tarihini izleyen günden itibaren 30 gün içinde yapılır. 7524 sayılı Kanun'dan sonra kapsam (VUK ek m.1), vergi ziyaı cezaları ile her yıl belirlenen tutarı aşan usulsüzlük ve özel usulsüzlük cezalarıdır; vergi aslı uzlaşma konusu olamaz. Uzlaşma talep edilen ceza için dava, ancak uzlaşma vaki olmaz veya temin edilemezse açılır; dava açma süresi geçmiş ya da bitmesine 15 günden az kalmışsa süre tutanağın tebliğinden itibaren 15 gün uzar (VUK ek m.7). Vergi aslı bu uzamadan yararlanmaz: kaynaklarda, cezada uzlaşma talebinin vergi aslına karşı dava açma süresini durdurmadığı aktarılmaktadır; vergi aslına dava açılmasının ceza uzlaşmasına etkisi ise uygulamada tartışmalıdır. Pratikte güvenli yol: vergi aslına itiraz edilecekse dava, ihbarnamenin tebliğini izleyen 30 gün içinde açılmalıdır. Uzlaşılan cezada m.376 indirimi uygulanmaz; GİB dokümanına göre mükellef, uzlaşma tutanağını imzalayıncaya kadar talebinden vazgeçerek m.376 indiriminden yararlanabilir.
Dava. Tebligat itirazını ve cezanın esasına ilişkin itirazları mahkemeye taşımanın tek yolu budur. Karşılığında indirim ve uzlaşma avantajından vazgeçilir; dava kaybedilirse ceza indirimsiz olarak ödenir.
Hangi yolun seçileceği, tebligat itirazının somut dosyadaki gücüne bağlıdır. Tebligat 1 Temmuz 2026'dan önce, mükellefin eski düzenlemeye göre zorunlu tutulduğu bir dönemde yapılmışsa ve cezanın esasına ilişkin itirazlar da varsa, dava yolu güçlenir. Tebligat 1 Temmuz 2026'dan sonra, kanunda sayılan bir mükellefe yapılmışsa AYM kararına dayanan itirazın gücü belirgin biçimde azalır.
Süreç ve maliyet
Vergi mahkemesinde e-tebligat itirazını içeren bir davanın akışı şöyle ilerler:
- Tebligat tarihinin tespiti: E-tebligat sistemindeki iletim tarihi ve beşinci günün sonu belirlenir; tebligatın 1 Temmuz 2026 öncesine mi sonrasına mı ait olduğu not edilir.
- Yol seçimi: İndirim, uzlaşma ve dava karşılaştırılır; 30 günlük süre içinde karar verilir.
- Dava dilekçesi: Tebligatın geçersizliği, AYM kararı ve Danıştay'ın 06.04.2026 kararı, işlemin esasına ilişkin itirazlarla birlikte ileri sürülür.
- Harç ve posta gideri: Dava açılırken yatırılır.
- Savunma ve cevaba cevap: Vergi dairesinin savunması tebliğ edilir.
- Karar: Vergi mahkemesi dosya üzerinden veya duruşmalı olarak karar verir.
- Kanun yolu: 2026'da açılan davalar için konusu 55.000 TL'yi geçmeyen vergi davalarında vergi mahkemesi kararı kesindir; bu tutarı aşanlarda istinaf, 1.661.000 TL'yi aşanlarda koşulları varsa temyiz yolu açıktır (İYUK m.45, m.46). Sınır, davanın açıldığı tarihe göre belirlenir. 31.07.2026'da yürürlüğe giren 7589 sayılı Kanun İYUK m.45 ve m.46'yı yeniden düzenlemiştir: bu tarihten sonra verilen bölge idare mahkemesi kararlarında, ilk derece kararının kaldırılıp yeniden karar verildiği dosyalarda temyiz yolu ayrıca açılabilir; tek hâkimle görülen davalar gibi istisnalar öngörülmüştür. Somut dosyada kanun yolu güncel metne göre kontrol edilmelidir.
Maliyet kalemleri: başvurma harcı, karar ve ilam harcı, posta/tebligat gideri, vekâlet ücreti. Harç tutarları her yıl yeniden belirlendiğinden rakam verilmemiştir. Davanın kaybedilmesi hâlinde karşı taraf vekâlet ücreti ve yargılama giderleri de hesaba katılmalıdır.
Sık yapılan hatalar
"AYM kararı çıktı, artık e-tebligat geçersiz" diye beklemek. İptal edilen, zorunluluk getirme ve usul-esas belirleme yetkisidir; e-tebligatı ve beşinci gün kuralını düzenleyen fıkralar iptal edilmemiştir. Bu varsayımla dava açmamak, süre dolduğunda ihbarnamenin kesinleşmesine yol açar.
Süreyi e-tebligatı okuduğu günden hesaplamak. Kanun iletim tarihini izleyen beşinci günün sonunu esas alır. İletimden iki hafta sonra kutuyu açan biri, otuz günlük sürenin dokuz gününü kullanmış olur.
03.01.2027 tarihini beklemek. O tarih AYM iptalinin yürürlüğe gireceği gündür; dava açma süresini uzatmaz, askıya almaz.
Uzlaşma beklerken vergi aslının süresini kaçırmak. Uzlaşma yalnız cezalar içindir; vergi aslına ilişkin 30 günlük dava süresi uzlaşma görüşmesini beklemez.
İndirim başvurusu yapıp sonra dava açmaya çalışmak. m.376 indirimi dava açılmamasına bağlıdır; iki yol aynı anda yürütülemez. Gelir İdaresi'nin açıklamasına göre ödeme yapılmadıkça 30 günlük süre içinde bir yoldan vazgeçip diğerine geçilebilir; süre dolduktan veya ödeme yapıldıktan sonra bu imkân kalmaz.
İtirazın ağırlık merkezi 01.07.2026'dan önceki tebligatlardır. Danıştay'ın 06.04.2026 kararı mükellef lehine bir dayanaktır, ancak içtihat yerleşmemiştir; dava süresi her durumda beşinci günün sonundan itibaren hesaplanmalıdır.
Yukarıdaki açıklamalar genel niteliktedir ve hukuki tavsiye niteliği taşımaz. Tebligatın hangi tarihte, hangi düzenlemeye göre yapıldığı ve işlemin zincirdeki yeri her dosyada farklı olduğundan, somut durumunuz için bir hukuk profesyoneline danışmanız önerilir.
İlgili sayfalar: İdare ve vergi hukuku sayfası · Bir başka AYM iptali: yoksulluk nafakası
Kaynaklar: Anayasa Mahkemesi E.2025/94, K.2026/11 karar metni · Resmî Gazete 01.07.2026 — 7587 sayılı Kanun · Vergi Usul Kanunu — mevzuat.gov.tr · Danıştay
Hakkında
Bu makale, Ankara Barosu'na kayıtlı Av. Hikmet Can Akdağ tarafından hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olayınız için bir hukuk profesyoneliyle görüşmeniz tavsiye edilir. Bu içerik avukat-müvekkil ilişkisi oluşturmaz.
Sık Sorulan Sorular
AYM e-tebligatı tamamen iptal etti mi?
AYM'nin e-tebligat iptal kararı ne zaman yürürlüğe giriyor?
Yürürlük ertelendiyse iptal kararı bugünkü davamda işe yarar mı?
E-tebligat hangi gün yapılmış sayılır?
E-tebligatla gelen vergi/ceza ihbarnamesine karşı dava açma süresi kaç gündür?
E-tebligatla gönderilen ödeme emrine ne kadar sürede dava açılır?
1 Temmuz 2026'dan önce yapılmış e-tebligatlar geçersiz mi sayılacak?
Cezada indirimden yararlanırsam AYM iptalini ileri sürebilir miyim?
Yorumlar
Yorum Yapın
E-posta adresiniz yayınlanmaz. Yorumunuz moderasyon onayından sonra görünecektir.