

Emekli olup aynı işyerinde çalışmaya devam eden, yani emeklilik dilekçesini verip ertesi hafta aynı masasına dönen bir işçi için iki ayrı kanun hükmü iki ayrı cevap verir. 1475 sayılı İş Kanunu'nun 14. maddesi kıdem hesabında sayacı kapatır: "Aynı kıdem süresi için bir defadan fazla kıdem tazminatı veya ikramiye ödenmez." 4857 sayılı İş Kanunu'nun 54. maddesi ise yıllık izin hesabında sayacı açık bırakır: izne hak kazanmak için gerekli sürenin hesabında işçinin aynı işverenin bir veya çeşitli işyerlerinde çalıştığı süreler "birleştirilerek göz önüne alınır."
Mevzuat durumu — 22 Eylül 2026: Son 24 ayda yürürlüğe giren düzenlemeler tarandığında, kıdem tazminatını düzenleyen 1475 s. Kanun m.14 ile yıllık izne ilişkin 4857 s. Kanun m.53, m.54 ve m.59'da değişikliğe rastlanmamıştır. 31 Temmuz 2026'da yayımlanan 7589 sayılı Kanun'da (12. Yargı Paketi) bu hükümlere dokunan bir düzenlemeye rastlanmamıştır. Kıdem tazminatı tavanı 01.07.2026-31.12.2026 dönemi için 73.729,87 TL'dir. Kıdem tazminatı fonuna ilişkin yasalaşmış bir düzenlemeye rastlanmamıştır; Eylül 2026'da açıklanan 2027-2029 Orta Vadeli Program'da tamamlayıcı emeklilik sistemine yer verilmediği aktarılmaktadır.
İçindekiler
- Aynı olay, iki farklı hesap
- Emeklilik nedeniyle kıdem tazminatı: hangi bent, hangi belge?
- İkinci dönemde kıdem tazminatı ne zaman doğar?
- Emeklilikte kıdem ödenmediyse veya eksik ödendiyse
- Emeklilik sonrası yıllık izin süresi sıfırlanır mı?
- Kullanılmayan izin ücreti ve süreler
- Arabuluculuk, mahkeme, süreç ve maliyet
- Sıkça sorulan sorular
- Sık yapılan hatalar
Aynı olay, iki farklı hesap
Kıdem tazminatı, işçinin belirli bir işverene geçirdiği yılların parasal karşılığıdır ve bir kez ödendiğinde o yıllar "tasfiye" edilmiş sayılır. Yargıtay'ın yerleşik ifadesiyle emeklilik öncesi dönem, kıdem ve ihbar tazminatı bakımından tasfiye olmuştur; işçi ancak emeklilikten sonraki çalışma süresi için yeni bir kıdem talep edebilir.
Yıllık izin ise bir dinlenme hakkıdır. Kanun izin süresini işçinin o işverene bağlı olarak geçirdiği toplam hizmete göre kademelendirir: 4857 s. Kanun m.53'e göre beş yıla kadar hizmeti olan işçiye en az 14 gün, beş yıldan fazla ve on beş yıldan az hizmeti olana en az 20 gün, on beş yıl ve daha fazla hizmeti olana en az 26 gün izin verilir. Aynı maddeye göre 18 ve daha küçük yaştaki işçilerle 50 ve daha yukarı yaştaki işçilere verilecek izin 20 günden az olamaz.
| Kıdem tazminatı | Yıllık izin süresi | |
|---|---|---|
| Dayanak | 1475 s. K. m.14 (4857 m.120 ile yürürlükte) | 4857 s. K. m.53, m.54 |
| Kural | Aynı kıdem süresi için ikinci ödeme yok | Aynı işverendeki süreler birleştirilir |
| Emeklilikte tam ödeme yapıldıysa | İkinci dönem sıfırdan başlar | Güncel Yargıtay kararına göre önceki yıllar izin gün sayısında sayılır (uygulamada tartışma sürmektedir) |
| Emeklilikte ödeme yapılmadıysa | İki dönem birleştirilir, son ücret esas alınır | Tasfiye olmadığından önceki yıllar sayılır |
Bir not: kıdem tazminatı 4857 sayılı Kanun'da değil, 4857 m.120'nin yürürlükte bıraktığı 1475 sayılı Kanun'un 14. maddesinde düzenlidir; aralıklı çalışmada sürelerin birleştirilmesi kuralı da 1475 s. Kanun m.14/2'dedir.
Emeklilik nedeniyle kıdem tazminatı: hangi bent, hangi belge?
1475 s. Kanun m.14/1, kıdem tazminatına hak kazandıran fesih hâllerini sayar. Emeklilikle ilgili iki bent vardır:
- (4) numaralı bent: İşçinin bağlı bulunduğu kanunla kurulu kurum veya sandıktan yaşlılık, emeklilik veya malullük aylığı ya da toptan ödeme almak amacıyla işten ayrılması.
- (5) numaralı bent: İşçinin yaşlılık aylığı için gerekli yaş dışındaki sigortalılık süresi ve prim gün sayısı koşullarını tamamlayarak kendi isteğiyle işten ayrılması.
(5) numaralı bent, yaşı beklemeden kıdem almanın yoludur; yaşlılık aylığı bu aşamada bağlanmaz. Uygulamada işçi, SGK'dan yaş dışındaki şartları tamamladığını gösteren yazıyı alıp işverene sunar. (4) numaralı bent ise aylık bağlanması amacına yöneliktir; burada kurumdan alınan tahsis yazısı belirleyicidir. Her iki bentte de fesih işçiden gelir, buna rağmen tazminat doğar.
Ödeme yükümünün hangi anda doğduğu, gecikme faizini etkiler. Yargıtay 9. Hukuk Dairesi'nin 31.01.2011 tarihli, 2009/4726 E., 2011/1529 K. sayılı kararında, işçinin kurumdan aldığı tahsis yazısını veya tahsis yapılabileceğine dair yazıyı işverene bildirdiği anda işverenin kıdem tazminatı ödeme yükümünün doğacağı kabul edilmiştir. Aynı kararda, böyle bir belge yoksa faizin dava tarihinden işletilmesi gerektiği belirtilmiştir.
Zamanında ödenmeyen kıdem tazminatı için 1475 s. Kanun m.14'teki özel faiz hükmü uygulanır: hâkim, gecikme süresi için mevduata uygulanan en yüksek faizin ödenmesine hükmeder.
2026 yılı için tavan iki dönemlidir. 01.01.2026-30.06.2026 arasında 64.948,77 TL, 01.07.2026-31.12.2026 arasında 73.729,87 TL uygulanır. İkinci dönem tutarı, Hazine ve Maliye Bakanlığı'nın 02.07.2026 tarihli ve 27998389-010.06.02-4870801 sayılı (Sıra No: 5) Mali ve Sosyal Haklar Genelgesi'ne dayanır. Her tam hizmet yılı için ödenecek 30 günlük ücret bu tutarı aşamaz. Kanuna göre toplu sözleşmelerle ve iş sözleşmeleriyle belirlenen kıdem tazminatlarının yıllık miktarı da bu sınırı geçemez.
İkinci dönemde kıdem tazminatı ne zaman doğar?
Emeklilikte kıdem tazminatını tam alan ve aynı işyerinde çalışmaya devam eden işçinin ikinci dönemi, yeni bir iş sözleşmesine dayanır. Bu dönem için kıdem tazminatı iki şarta bağlıdır.
Birincisi süre: ikinci dönemde de en az bir yıllık çalışma aranır. Emeklilikten sonra on bir ay çalışıp işten çıkarılan işçi, önceki on beş yılına rağmen ikinci dönem için kıdem alamaz; çünkü o on beş yıl zaten tasfiye edilmiştir.
İkincisi fesih şekli: ikinci dönem de 1475 s. Kanun m.14/1'de sayılan bir hâlle sona ermelidir. İşveren, ahlak ve iyi niyet kurallarına uymayan hâller dışında bir nedenle sözleşmeyi feshederse; işçi haklı nedenle feshederse (örneğin ücretin ödenmemesi, sağlık nedeni); ya da işçi ölürse kıdem doğar.
Örnek: bir lojistik şirketinde 01.03.2008'den beri çalışan bir işçi, 7438 sayılı Kanun'la gelen düzenlemeden yararlanarak 15.03.2023'te emekli olur ve kıdem tazminatını tam olarak alır. 20.03.2023'te aynı işyerinde sosyal güvenlik destek primine (SGDP) tabi olarak yeniden çalışmaya başlar. İşveren sözleşmeyi 22.09.2026'da feshederse, işçi yalnızca 20.03.2023'ten itibaren geçen yaklaşık üç yıl altı aylık ikinci dönem için kıdem tazminatı alır. 2008-2023 arası hesaba girmez.
İşveren feshederse: kıdem, ihbar ve işe iade
Örnekteki SGDP'li işçinin sözleşmesini işveren haklı bir neden olmadan feshederse ikinci dönem için kıdem doğar. İhbar süresi 4857 s. Kanun m.17'ye göre hizmet süresine bağlıdır; birinci dönem ihbar bakımından da tasfiye sayıldığından ikinci dönem esas alınır ve üç yılı aştığı için süre sekiz haftadır; bildirimsiz fesihte bu sürenin ücreti ihbar tazminatıdır. İş güvencesi için m.18, otuz veya daha fazla işçi çalıştıran işyerinde en az altı aylık kıdem ve belirsiz süreli sözleşme arar; altı aylık kıdem aynı işverenin işyerlerinde geçen süreler birleştirilerek hesaplanır. EYT ile emekli olup aynı işyerinde çalışan işçiler lehine işe iade kararı veren bölge adliye mahkemesi kararları aktarılmaktadır. İşe iade için fesih bildiriminin tebliğinden itibaren bir ay içinde arabulucuya başvurulmalıdır (m.20/1); bu süre kaçırılırsa işe iade yolu kapanır, kıdem ve ihbar talepleri beş yıllık zamanaşımına tabi kalır.
SGDP ile çalışan emekli istifa ederse
Bu soruda kaynaklar ayrışmaktadır.
Bir kısım yayında, emekli aylığını kestirmeden SGDP ile çalışan işçinin istediği an "emeklilik nedeniyle" ayrıldığını bildirerek kıdem tazminatını alabileceği aktarılmaktadır. Buna karşılık baskın görüşe göre m.14/1-(4), işten ayrılmanın aylık almak amacıyla yapılmasını arar. Zaten yaşlılık aylığı alan işçi bu amacı ikinci kez gerçekleştiremez; bu nedenle ikinci dönemde haklı bir neden göstermeden yaptığı istifa, emeklilik gerekçesine dayansa da kıdem tazminatı doğurmaz.
Pratikte güvenli yol, istifadan önce haklı fesih nedeni bulunup bulunmadığının değerlendirilmesidir; istifa geri alınamaz ve kıdem doğmadığı sonradan anlaşılsa bile sözleşme sona ermiş olur.
Haklı fesih yolunda da süre vardır. 4857 s. Kanun m.26/1'e göre ahlak ve iyi niyet kurallarına uymayan hâllere dayanan fesih yetkisi, karşı tarafın bu davranışı öğrendiği günden itibaren altı iş günü geçtikten sonra ve her hâlde fiilin gerçekleşmesinden itibaren bir yıl sonra kullanılamaz. Yargıtay 9. Hukuk Dairesi'nin 09.09.2019 tarihli, 2016/6122 E., 2019/15301 K. sayılı kararında bu sürelerin hak düşürücü nitelikte olduğu vurgulanmıştır.
EYT sonrası aynı işyerinde devam edenler için işveren indirimi
7438 sayılı Kanun'la (RG 03.03.2023, sayı 32121) 5510 sayılı Kanun'a eklenen geçici 95. madde ve SGK'nın 2023/19 sayılı Genelgesi'ne göre, 03.03.2023 ve sonrasında yaşlılık aylığı talebiyle ayrılıp 30 gün içinde aynı işyerinde SGDP'ye tabi olarak yeniden başlayanlar için SGDP işveren hissesinde beş puanlık indirim uygulanır; kamu idareleri ile 2886 ve 4734 sayılı kanunlar kapsamındaki ihale konusu işler kapsam dışıdır. Bu indirim işçinin kıdem, izin veya ücret haklarını değiştirmez.
Emeklilikte kıdem ödenmediyse veya eksik ödendiyse
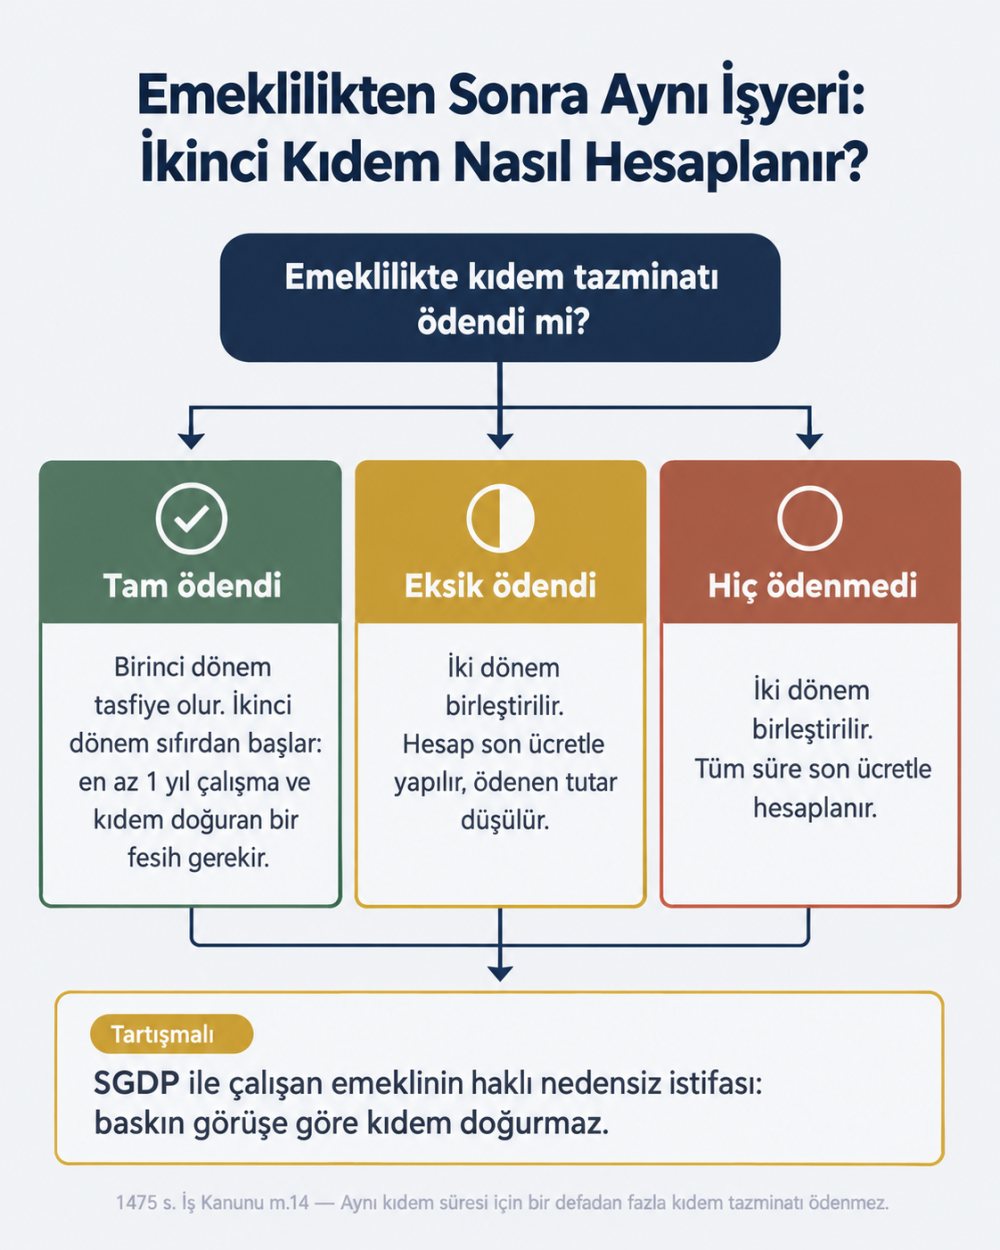
Tasfiye kuralı, birinci dönemin gerçekten ve tam olarak ödenmiş olmasına bağlıdır.
Ödeme hiç yapılmamışsa: Kıdem tazminatı ödenmeden aynı işverende çalışmaya devam edilmişse, emeklilik öncesi ve sonrası hizmetler birleştirilir ve tazminat, iş sözleşmesinin son kez sona erdiği tarihteki son ücret üzerinden tüm süre için hesaplanır.
Ödeme eksik yapılmışsa: Yargıtay 9. Hukuk Dairesi'nin 25.11.2020 tarihli, 2016/33022 E., 2020/16854 K. sayılı kararı, aynı işverende aralıklı çalışmaya ilişkindir; kararda önceki dönem için ödenen kıdem tazminatı eksikse önceki dönemin tasfiye edildiğinden söz edilemeyeceği kabul edilmiştir. Kaynaklarda aktarılan karar metnine göre işçinin kabul ettiği ödeme, yasal faiziyle birlikte hesaplanan tazminattan mahsup edilir. Emeklilikte eksik ödeme yapılan işçi için de aynı birleştirme ilkesinin uygulandığı aktarılmaktadır; hesap tüm süre üzerinden son ücretle yapılır.
Eksiklik, örneğin başka bir işyerinde geçen sürenin hesaba alınmamasından doğabilir. 1475 s. Kanun m.14/2, hizmet sözleşmesi fasılalarla yeniden kurulmuş olsa bile aynı işverenin bir veya değişik işyerlerinde geçen sürelerin kıdem hesabında dikkate alınacağını öngörür.
Bu noktada tavan da farklı işler. Birleştirilen süre için hesap son ücretle yapıldığından, uygulamada son fesih tarihinde geçerli tavan esas alınmaktadır. 2026'nın ikinci yarısında sona eren bir sözleşmede bu, 73.729,87 TL'lik tavan anlamına gelir.
Bir sınır daha var: iki dönem arasında zamanaşımı süresini aşan bir boşluk bulunuyorsa, birinci döneme ait kıdem alacağının zamanaşımına uğrayabileceği bir kısım kararlarda kabul edilmektedir. Emeklilikten sonra aynı gün ya da birkaç gün içinde işe dönülen tipik EYT senaryosunda bu risk düşüktür; yıllarca ara verilip aynı işverene dönülen durumlarda ise ayrıca değerlendirilmelidir.
Emeklilik sonrası yıllık izin süresi sıfırlanır mı?
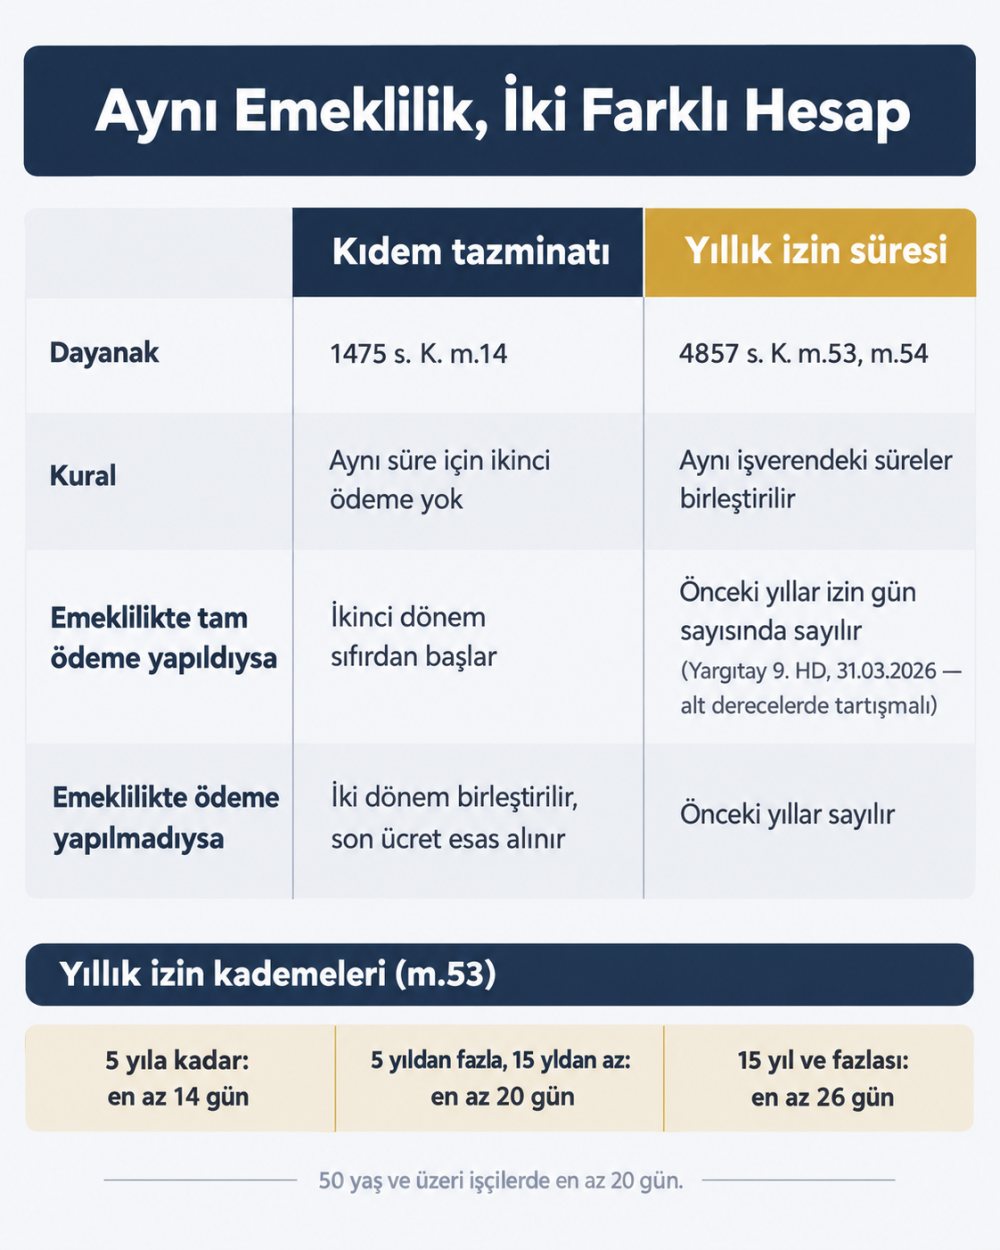
Yargıtay 9. Hukuk Dairesi'nin 31.03.2026 tarihli, 2026/572 E., 2026/2864 K. sayılı kararı, bu soruyla doğrudan ilgili son karardır. Kararda, işçinin ilk dönem çalışmasında yıllık izinlerini kullanmasının veya kullanmadığı izinlerin ücretinin ödenmesinin, ikinci çalışma döneminde hak kazandığı yıllık izin gün sayısının belirlenmesinde ilk dönemdeki kıdemin dikkate alınmasını engellemeyeceği belirtilmiştir. Daire, ilk dönemin tasfiye edildiğini kabul ederek talebi reddeden bölge adliye mahkemesi kararını bozmuştur. Dayanak, 4857 s. Kanun m.53 ve m.54'tür.
Somut olayda işçi aynı işverende 09.04.2015-31.12.2018 ve 01.01.2019-10.09.2021 arasında iki ayrı dönem çalışmıştır. Yani karar bir aralıklı çalışma dosyasında verilmiştir; kaynaklarda aktarılan olay özetinde emeklilik olgusu yer almaz. Emeklilik sonrası aynı işyerinde devam eden işçi için de m.54/1'deki birleştirme kuralının aynı biçimde uygulanması gerektiği kabul edilmektedir, çünkü kanun sözleşmenin neden sona erdiğine göre ayrım yapmaz.
Tartışmalı nokta: Emeklilikte tasfiye edilen dönem izin kıdeminden düşülür mü?
Bu noktada uygulama birliği tam olarak sağlanmış değildir.
Bir yaklaşım, emeklilikte kıdem tazminatı ve izin ücreti ödendiğinde birinci dönemin her yönüyle tasfiye olduğunu, ikinci dönemin izin hesabının da sıfırdan başlaması gerektiğini savunur. Dayanağı, kıdem tazminatındaki tasfiye ilkesinin izne de uygulanmasıdır. 31.03.2026 tarihli kararla bozulan bölge adliye mahkemesi kararı bu yaklaşımı yansıtmaktadır; eski tarihli bazı Yargıtay kararlarında da emeklilik öncesi ve sonrası dönemlerin izin bakımından ayrı değerlendirildiği aktarılmaktadır.
Diğer yaklaşım, yıllık iznin bir dinlenme hakkı olduğunu ve m.54/1'in sürelerin "birleştirilerek" dikkate alınmasını açıkça emrettiğini esas alır. Buna göre ilk dönemin izni kullanılmış veya ücreti ödenmiş olsa bile, o dönemin süresi sonraki izin kademesinin belirlenmesinde sayılır. Yargıtay 9. Hukuk Dairesi'nin 2026 kararı bu yöndedir.
Yargıtay'ın son kararı ikinci yaklaşımı benimsemektedir. Ancak ilk derece ve bölge adliye mahkemelerinde farklı sonuçlar çıkabildiğinden, izin kademesine dayanan bir alacak talebinde bu karar ve m.54/1 dilekçede açıkça gösterilmelidir.
Burada sayılan şey önceki dönemin süresidir, önceki dönemin izin günleri değil. Emeklilikte kullanılmayan izinlerin ücreti ödenmişse, o günler bir daha ödenmez veya kullandırılmaz.
Örneğe dönelim. 01.03.2008-15.03.2023 arasında on beş yılı dolduran işçi, 20.03.2023'te aynı işyerinde yeniden başlamıştır. Önceki dönemin sayılmadığı yaklaşımda ikinci dönemin ilk yıllarında bu işçiye 14 günlük kademeden izin verilir (50 veya daha yukarı yaştaysa m.53 gereği en az 20 gün). Birleştirme yaklaşımında ise toplam hizmeti on beş yılı aştığından izin kademesi 26 gün olur. Her yıl için 6 ila 12 günlük fark, birkaç yıl sonunda iş sözleşmesi sona erdiğinde ödenecek izin ücretine doğrudan yansır.
Kullanılmayan izin ücreti ve süreler
4857 s. Kanun m.59/1'e göre iş sözleşmesinin "herhangi bir nedenle sona ermesi halinde" işçinin hak kazanıp da kullanmadığı yıllık izin sürelerine ait ücret, sözleşmenin sona erdiği tarihteki ücret üzerinden ödenir. Emeklilik de bir sona erme hâli olduğundan, emeklilikte kullanılmamış izinlerin ücreti o tarihte ödenmelidir. Ödeme yapılmadan aynı işyerinde yeni sözleşmeyle çalışmaya devam edilmişse, kaynaklarda aktarılan görüşe göre birinci dönemden kalan izin günleri kendiliğinden kaybolmuş sayılmaz ve ikinci dönem sona erdiğinde diğer kullanılmamış izinlerle birlikte talep konusu olabilir.
Süreler konusunda iki farklı kavram birbirine karıştırılmamalıdır:
| Süre | Niteliği | Başlangıcı | Sonuç |
|---|---|---|---|
| Kıdem tazminatı: 5 yıl (4857 ek m.3) | Zamanaşımı | İş sözleşmesinin sona ermesi | Süre dolsa da dava açılabilir; davalı zamanaşımını ileri sürerse talep reddedilir |
| Yıllık izin ücreti: 5 yıl (4857 ek m.3) | Zamanaşımı | İş sözleşmesinin sona ermesi (m.59/1) | Aynı |
| Haklı fesih: 6 iş günü / 1 yıl (m.26/1) | Hak düşürücü süre | Öğrenme / fiilin gerçekleşmesi | Süre geçince haklı fesih yetkisi düşer; hâkim resen dikkate alır |
Beş yıllık süre, 7036 sayılı Kanun'un 15. maddesiyle 4857 s. Kanun'a eklenen ek m.3'ten gelir. Geçici m.8'e göre bu hüküm 25.10.2017'den sonra sona eren sözleşmelere uygulanır; daha önce işlemeye başlamış eski on yıllık süre devam eder, ancak kalan kısmı beş yıldan uzunsa beş yılın geçmesiyle dolar. Bu nedenle 25.10.2017'den önce sona eren sözleşmelerden doğan kıdem alacakları, kesilme yoksa en geç 25.10.2022'de, 2020'deki salgın kaynaklı durma süresi eklendiğinde 2023 başında zamanaşımına uğramıştır. Arabulucuya başvurudan son tutanağa kadar geçen sürede ise 7036 s. Kanun m.3/17 uyarınca zamanaşımı durur.
Eksik ödeme hâlinde iki dönem birleştirildiğinden, birinci dönem farkı normalde son fesihle birlikte talep edilir. Ancak işverenin birinci dönem için emeklilik tarihinden başlayan ayrı bir zamanaşımı savunması yapma ihtimali gözetilirse, 15.03.2023'te emekli olan örnekteki işçi için güvenli sınır, kesilme veya durma sebebi yoksa, 15.03.2028'dir. Bugün itibarıyla bu tarihe yaklaşık bir buçuk yıl vardır.
Arabuluculuk, mahkeme, süreç ve maliyet
Kıdem tazminatı ve izin ücreti için doğrudan dava açılamaz. 7036 s. Kanun m.3/1'e göre kanuna, bireysel veya toplu iş sözleşmesine dayanan işçi veya işveren alacağı ve tazminatı ile işe iade talebiyle açılan davalarda arabulucuya başvurulmuş olunması dava şartıdır.
Arabuluculuk sonuçsuz kalırsa görevli mahkeme iş mahkemesidir. Yetkili mahkeme, 7036 s. Kanun m.6/1'e göre davalı gerçek veya tüzel kişinin davanın açıldığı tarihteki yerleşim yeri mahkemesi ile işin veya işlemin yapıldığı yer mahkemesidir.
Süreç şu adımlarla ilerler:
- Belge toplama: SGK hizmet dökümü, emeklilik tahsis yazısı ve işverene teslim kaydı, emeklilikte yapılan ödemenin banka kaydı ve bordrosu, ibraname, ikinci dönem iş sözleşmesi ve bordrolar.
- Arabuluculuk başvurusu: Başvuru, adliyelerdeki arabuluculuk bürosuna yapılır. 7036 s. Kanun m.3/10'a göre arabulucu süreci üç hafta içinde sonuçlandırır; zorunlu hâllerde bu süre en fazla bir hafta uzatılabilir.
- Son tutanak: Anlaşma olmazsa son tutanak dava dilekçesine eklenir.
- Dava dilekçesi ve harç: Talep kalemleri (ikinci dönem kıdemi, birinci dönem kıdem farkı, izin ücreti) ayrı ayrı gösterilir.
- Tebligat, cevap ve ön inceleme: 7036 s. Kanun m.7/1 gereği iş mahkemelerinde basit yargılama usulü uygulanır.
- Bilirkişi hesabı: Birleştirme, mahsup ve izin kademesi bu aşamada belirlenir.
- Karar ve kanun yolu: Karara karşı istinaf, şartları varsa temyiz yoluna gidilebilir.
Maliyet kalemleri: Dava açılırken başvurma harcı, peşin harç ve gider avansı; yargılama sırasında bilirkişi ücreti; sonunda karar ve ilam harcı söz konusu olur. Bu tutarlar ve istinaf-temyiz parasal sınırları her yıl yeniden belirlendiğinden güncel tarifenin esas alınması gerekir. Arabuluculuk ücreti Arabuluculuk Asgari Ücret Tarifesi'ne göre belirlenir.
İş hukukuna ilişkin diğer konular için iş hukuku sayfasına bakılabilir.
Sık yapılan hatalar
Emeklilikte alınan ödemenin tam olduğunu varsaymak. Tasfiye kuralı ancak tam ödemede işler. Tazminata esas ücrete düzenli yan ödemeler katılmamışsa, eksiklik iki dönemin birleştirilmesine ve son ücretle yeniden hesaba yol açabilir.
SGDP'li çalışırken "emekliyim, istifa edip kıdemimi alırım" demek. Baskın görüşe göre ikinci dönemde haklı nedensiz istifa kıdem doğurmaz ve istifanın geri dönüşü yoktur.
İzin kademesini ikinci dönemin başından saymak. İşverenin emeklilikten sonra izni yeniden 14 günden başlatması, Yargıtay'ın 2026 kararındaki yaklaşımla bağdaşmaz görünmektedir. Kararın emeklilik sonrası devam eden çalışmaya uygulanıp uygulanmayacağı tartışılabileceğinden, izin kayıtlarının ve bordroların saklanması sonraki uyuşmazlıkta belirleyici olur.
Emeklilikte kullanılmayan izinlerin ücretini sormamak. m.59/1'e göre bu ücretin emeklilikte ödenmesi gerekir. Ödenmemişse alacağın yeni sözleşmeyle kendiliğinden ortadan kalkmadığı yönünde görüş bulunsa da zamanaşımının başlangıcı tartışılabileceğinden, konu ertelenmemelidir.
Tahsis yazısını işverene belgesiz vermek. Ödeme yükümünün ve faizin başlangıcı, yazının işverene bildirildiği ana bağlanmaktadır. Elden verilen, teslim kaydı bulunmayan yazı, faiz başlangıcını dava tarihine kaydırabilir.
Arabuluculuğu atlamak. Kıdem ve izin ücreti talepleri dava şartı arabuluculuğa tabidir. Doğrudan açılan dava usulden reddedilir.
Buradaki açıklamalar genel niteliktedir ve hukuki tavsiye niteliği taşımaz. Emeklilikteki ödemenin tam olup olmadığı, bordro ve sözleşme ayrıntılarına göre değiştiğinden, somut durumunuz için bir hukuk profesyoneline danışılması önerilir.
Kaynaklar: 1475 sayılı İş Kanunu — mevzuat.gov.tr · 4857 sayılı İş Kanunu — mevzuat.gov.tr · Yargıtay Karar Arama · Sosyal Güvenlik Kurumu
Bu makale, Ankara Barosu'na kayıtlı Av. Hikmet Can Akdağ tarafından hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olayınız için bir hukuk profesyoneliyle görüşmeniz tavsiye edilir. Bu içerik avukat-müvekkil ilişkisi oluşturmaz.
Sık Sorulan Sorular
Emekli olup aynı işyerinde çalışan işçi ikinci kez kıdem tazminatı alabilir mi?
Emeklilikten sonraki çalışmada kıdem tazminatı için en az ne kadar çalışmak gerekir?
SGDP ile çalışan emekli istifa ederse kıdem tazminatı alır mı?
SGDP ile çalışan emekliyi işveren çıkarırsa hangi haklar doğar?
Emekli olunca yıllık izin süresi sıfırlanır mı?
Emeklilikte kıdem tazminatı ödenmediyse ne olur?
2026'da kıdem tazminatı tavanı ne kadar?
Kıdem tazminatı ve izin ücreti için zamanaşımı ne kadar?
Kıdem tazminatı davası açmadan önce arabulucuya gitmek zorunlu mu?
Yorumlar
Yorum Yapın
E-posta adresiniz yayınlanmaz. Yorumunuz moderasyon onayından sonra görünecektir.

